
国家の存亡を賭けた挑戦としての日本成長戦略

本稿では、高市政権の成長戦略がどのような国家像を描き、何を目指しているのかを、経済安全保障の観点から読み解いてみたい。なお、筆者は成長戦略会議のメンバーとして議論に参加したが、ここでの議論は会議を代表するものではなく、個人としての立場での分析に基づく。
成長戦略の概要
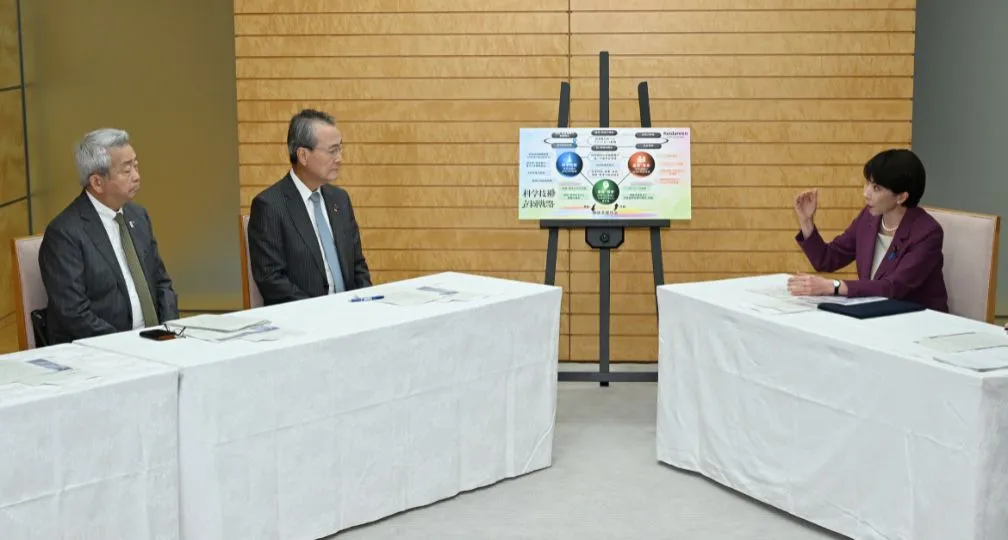
成長戦略は、半導体・AIや防衛産業といった17分野を戦略的分野と定め、それぞれの分野から1-7個の「主要な技術・製品」を提示し、合計で62の技術・製品を優先的に推進するというものである。これらの技術・製品において、「官民投資ロードマップ」を策定している。このロードマップでは、現状と課題、勝ち筋・方向性、具体的な目標、必要な施策が示され、それらの施策に必要な予算をつけるという形式をとっている。また、技術力向上や人材育成など、8つの横断的分野も設けられ、それらの分野でも具体的な施策が列挙されている。
これだけ見ると、成長戦略は統一性のない、各省から上がってきた要求を並べただけのように見えるかもしれない。しかし、成長戦略では、いくつかの特徴的な戦略的位置づけが示されている。第一に、「危機管理投資」と「成長投資」が設定されている。単なる経済成長のための官民投資ロードマップではなく、日本が抱えている脆弱性やリスクを踏まえて、レジリエンス(強靱性)を高めることを目的とした危機管理投資と、世界が日本に依存するような産業を育てるための成長投資という位置づけになっている。これは言い換えれば、危機管理投資を通じて戦略的自律性を強め、成長投資を通じて戦略的不可欠性を育てるということを目指しているといえよう。
第二に、戦略17分野の中で中心に据えられているのがAI・半導体分野である。これはAI産業と半導体産業を中心に据えるというだけでなく、他の16分野や8つの横断的分野を、AIを使ってアップグレードし、産業の活性化を図るというものである。戦略17分野の中には造船分野や港湾・ロジスティックスといった、成長著しいとは言えない分野も含まれている。しかし、これらは以前からある産業であるがゆえに設備更新が進まず、停滞している産業であるがゆえに、AIを導入したスマート化や過酷な労働環境を緩和するためのフィジカルAIの導入などで、競争力を回復する余地が大きい産業である。こうしたAIによってアップグレードされた産業は、スマート化されたシステムや設備をパッケージとして海外に輸出し、日本の不可欠性につなげることもできよう。
第三に、戦略17分野は、技術や製品の成熟度が大きく異なっている。例えば量子通信やフュージョン(核融合)・エネルギーなどは研究開発段階であり、将来の成長に向けての投資となるが、無人航空機(ドローン)や次世代太陽電池(ペロブスカイト電池など)は実証段階にある。他方、港湾荷役機械や人工衛星などは商業化・量産化の段階にあり、それぞれのプロダクトライフサイクルにおける位置が異なる。異なる段階の技術や製品を並べることで、時間的な幅を取り、継続的に成長することができると想定されている。
なぜ自動車は戦略17分野に含まれなかったのか
成長戦略を考える上で、日本経済の屋台骨を支える自動車産業が戦略17分野に含まれないのはおかしい、という議論があるが、経済安保と成長戦略という観点では重要な意味がある。
第一に、自動車産業はすでに民間投資が活発に行われている分野であり、財政支出で介入すべきではない、との判断があったと思われる。確かに中国は政府主導で電気自動車へのシフトが進み、自動運転なども規制を緩和することで実証可能になっているが、規制緩和は成長戦略において重要な課題として位置づけられているわけではない。
第二に、自動車は自律性・不可欠性という議論には合致しない産業分野である。確かに自動運転など新たな技術を巡っては、その技術を自律的に持つべきか、またその技術を独自のものに発展させ、不可欠性を獲得するべきか、という検討はなされるべきである。しかし、自動車は各国が競合する分野でもあり、不可欠性を獲得することが難しく、また、他国に依存している分野でもないため、戦略17分野に入らなかったものと思われる。
成長戦略と経済安保の相乗効果
一般に、経済安全保障は経済合理性に反するものであり、経済成長と経済安保はトレードオフの関係にあると言われる。政府は特定の国家に依存している状況を嫌うが、企業は経済合理性に基づき、最も効率の良いサプライヤーを選択するため、必然的に特定の企業や国家に調達が集中するという状況が起きる。この矛盾を解決するために、政府はこれまで国家備蓄を増強したり、企業に対してサプライチェーンの多元化を奨励したりしてきたわけだが、成長戦略は違う方法でアプローチすることができることを示そうとしている。
それは、政府が官民投資のロードマップを描き、財政支出を通して企業に強いインセンティブを与え、戦略的な分野における自律性と不可欠性を高めるというアプローチである。既に述べたように分野によってプロダクトライフサイクルの位置が異なるため、一般化はしにくいが、例えば、防衛産業を例にとると、政府が研究開発に資金提供するだけでなく、調達の拡大(防衛費の増額)と輸出の制約の撤廃(防衛装備移転三原則の五類型の撤廃)を通じて、産業界に市場拡大の可能性を高め、政府が最終的に調達する規模を示すことで予見可能性を高め、民間資本が設備投資などを行うにあたって不確実性を低めるというアプローチがとられている。また、造船分野においては、収益性の高いLNG(液化天然ガス)船の開発を政府が支援する一方、国際的に見れば中小規模の企業が乱立する状況を、産業再編を通じて、民間資本の投資を誘発するというロードマップが描かれている。
つまり、成長戦略は、大規模な財政支出をテコにして、産業界全体を活性化し、業界全体の自律性を高め、不可欠性の強化に向かわせることを、民間資本の投資を誘発する形で進める、という戦略なのである。
成長戦略の懸念
しかし、この戦略も、その成功が保証されたわけではなく、いくつかの懸念が残る。第一に、高市首相の強いリーダーシップによって実現した長期的な戦略であるが、内閣改造や政権交代を経ても国家戦略として継続されるか、という問題がある。成長戦略は2040年度までを視野に入れた長期戦略であり、それまでの間に何度も政権が変わることが想定される。この戦略の最大の予見可能性の低さは、政治的なコミットメントと継続性だろう。中国の産業政策が成功している理由として、権威主義的な体制であるがゆえに、採算性を度外視しても、その政策の継続性が確保されてきたことが一因といえる。他方で、民主主義国家である日本において、戦略を継続していくためには、この成長戦略を広く議論し、国民の間に広く共感を呼ぶものにすることが重要な意味がある。
第二に、成長戦略の成否は、政府による財政支出が鍵になる。しかし、日本はすでに多額の公的債務を抱えており、市場においても長期国債の利率が上がる(価格が下がる)など、財政的な負担が大きくなることが見込まれている。成長戦略会議において示された資料では、成長戦略が実現したケースでは公債等のGDP比が現在の190%超から、2040年度には170%近くまで下がるという試算がなされているが、戦略が功を奏さず、現状維持が続くとすれば、公債等のGDP比は2040年度には200%に迫るものと見込まれている。
成長戦略は、日本の「国力」を強化することを主たる目的にしてはいるが、その裏には、積極的な財政支出による民間資本の投資の活性化、そして、危機管理投資と成長投資を通じた自律性と不可欠性の強化、という二つの大きなテーマが添えられている。しかし、これらが成功しなければ、日本は更なる債務を背負う結果となる。まさに成長戦略は経済安全保障という観点からも、財政政策という観点からも、大きなリスクを伴う国の存亡を賭けた挑戦である。経済の「武器化」が常態化する世界において、日本が生き残り成長していくためには、財政的なリスクを背負ってでも、この戦略を継続していく以外に多くの選択肢はないように思える。
(出典:毎日新聞社/アフロ)
地経学ブリーフィング
国際政治と世界経済の新たな潮流の兆しをいち早く見つけ、その地政学的かつ地経学的重要性を考察し、日本の国益と戦略にとっての意味合いを精査することを目指し、地経学研究所の研究員を中心とする執筆陣が、週次で発信するブリーフィング・ノートです(編集長:鈴木一人 地経学研究所長、東京大学公共政策大学院教授)。
おことわり:地経学ブリーフィングに記された内容や意見は、著者の個人的見解であり、公益財団法人国際文化会館及び地経学研究所(IOG)等、著者の所属する組織の公式見解を必ずしも示すものではないことをご留意ください。
地経学研究所長,
経済安全保障グループ・グループ長
立命館大学大学院国際関係研究科修士課程修了、英国サセックス大学大学院ヨーロッパ研究所博士課程修了(現代ヨーロッパ研究)。筑波大学大学院人文社会科学研究科専任講師・准教授、北海道大学公共政策大学院准教授・教授などを経て2020年10月から東京大学公共政策大学院教授。国連安保理イラン制裁専門家パネル委員(2013-15年)。2022年7月、国際文化会館の地経学研究所(IOG)設立に伴い所長就任。 【兼職】 東京大学公共政策大学院教授
プロフィールを見る