
中国AIは世界優位を築くか? グローバル・サウスで「普及」が広がるエコシステム
「科学技術革命と産業変革をけん引する戦略的技術」
人工知能(AI)は、半導体、エネルギー、通信、製造業を横断する米中競争の主戦場となっているが、現時点では、米国の総合的な優位は保たれている。最先端モデル、先端半導体、民間資本、ハイパースケール・クラウド、開発者基盤のいずれでも層が厚い。米大手テクノロジー企業の設備投資は2025年に4000億ドルを超えたのに対し、中国側は630億ドル。先端半導体・計算資源でも米国優位が続く。
中国共産党指導部はAIを単なる成長産業ではなく、「科学技術革命と産業変革をけん引する戦略的技術」と位置付ける。習近平国家主席は2025年4月、党中央政治局集団学習で「自立自強」と「応用志向」の両立を指示した。これは、基盤モデルの国産化だけでなく、製造業や行政への実装を通じてデータと改良機会を増やす政策だ。
中国経済では、不動産や内需の停滞と新産業の伸長が併存する「K字型」の分化が進む。その上向き部分に、AIと親和性の高いデジタル・先端製造業が位置する。2025年には高技術製造業の付加価値が9.4%、デジタル製品製造業が9.3%、高技術製品輸出が13.2%増加した。AI単独の寄与は切り分けられないが、サーバー、ロボット、EV(電気自動車)、ドローンなど成長・輸出部門の競争力を横断的に高める政策手段となっている。また、「AI+」政策の下、AIを産業、消費、民生、行政へ広げ、生産性向上、社会全体の高度化、産業競争力の強化を図る。
企業や政府、そして人々が選ぶAIは、必ずしもベンチマーク首位のモデルではない。費用、現地語対応、データ管理、既存設備との接続、保守体制も実装を左右する。米国が最高性能を追求する一方、中国はモデル性能、価格競争力、製造・実装しやすさといった総合力を駆使し、普及・浸透という形で優位を築こうとしているようにみえる。
中国の二つの競争力――「フィジカル」と「オープン」
習主席は7月の「2026世界AI大会・AIグローバルガバナンスハイレベル会議」で、AIを世界経済の新たなエンジンと呼び、「デジタル世界から物理世界へ」と進むAIを、オープン化、協力、共有によって産業と応用場面へ展開する方針を示した。対外的にはAIの能力格差を縮める「国際公共財」と位置付ける。ここに、中国が重視する二つの競争力が表れている。
一つはフィジカルAIである。従来型の産業ロボットは、あらかじめ設定された動作を、区画された環境で正確に反復する。これに対しフィジカルAIは、センサーやモデルを通じて周囲を認識し、状況に応じて判断と動作を変え、現場データを次の改善へ還流させる。対象はインテリジェント車両、ドローン、物流機器、ヒューマノイド(人間型ロボット)にも広がる。中国は2024年に世界の産業用ロボット導入の54%を占めた。「AI+」はAIを産業、消費、民生、行政へ横断的に組み込む政策で、インテリジェント端末・AIエージェントの普及率を2027年に70%超、2030年に90%超とする目標を掲げる。
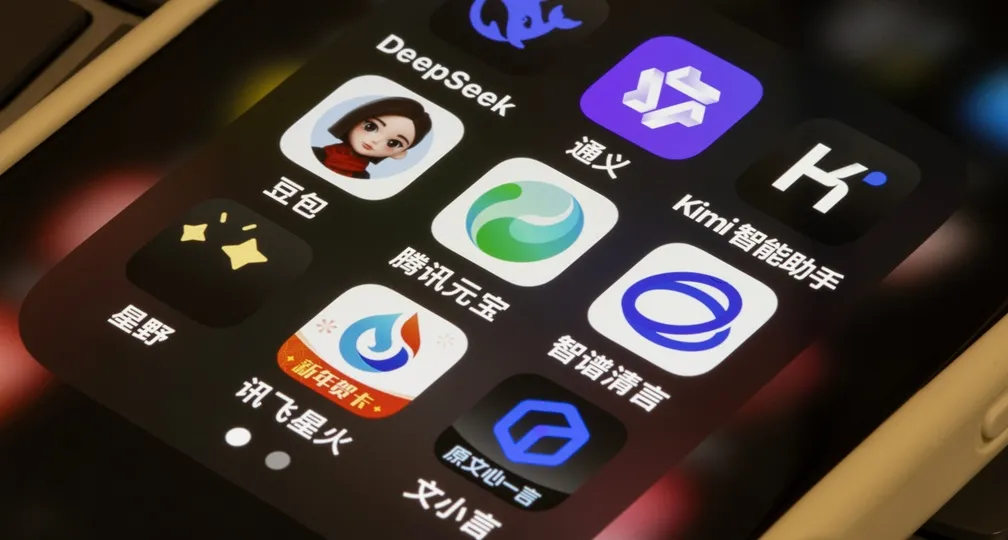
もう一つが、中国製AIであるDeepSeek、アリババのQwen、Moonshot AIのKimiなどの低価格なオープンウェイト・モデルである。利用者は重みを取得し、自社環境や現地語に合わせて調整できる。2026年5月時点の一例では、Kimi K2.6は100万トークン当たり1.71ドル、GPT-5.5は11.25ドルとされた。中国企業のコスト攻勢は明確である。その背景には、効率的な設計、厚い理工系人材、比較的低い人件費、激しい企業間競争がある。
中国には、先端半導体への制約、過剰投資、収益性、安全性、国外での信頼確保という弱点は残る。それでも、低価格モデルを巨大な製造基盤と応用現場に載せ、改良を反復できる点に中国の競争力がある。最高性能だけでなく、実装の速度と量を競う戦略だ。
グローバル・サウスからの浸透を目指す
中国は、こうした競争力を活かしながら、「協力」を強調し、グローバル・サウスでの自国AIの普及を目指す。中国政府は2023年にグローバルAIガバナンス・イニシアティブを提起した。2026年3月の第15次五カ年計画綱要は、開放型AIエコシステムとグローバル・サウスの能力構築支援を明記、7月には世界AI協力機構(WAICO)の設立協定に29カ国が署名した。中国側は今後5年間で途上国向けに5000人分の研修枠を設け、東南アジア諸国連合(ASEAN)、アフリカ連合(AU)、アラブ連盟、中南米カリブ海諸国共同体(CELAC)、上海協力機構(SCO)、BRICSとの応用協力拠点も整備する。
一方、グローバル・サウスには、複数の協力相手から価格、技術移転、雇用、データ主権上の利益を引き出そうとする国もある。WAICOの29カ国という加盟基盤はなお限定的だ。カザフスタンは2026年6月に米国主導のPax Silica(パックス・シリカ)、7月に中国主導のWAICOへ参加した。8月には、米国務省が二重参加国に選択を迫る文書案を作成していたと報じられた。正式送付は未確認だが、各国の主体性と米中の陣営化圧力が併存している。
中国優位に転化しうるのか
中国製AIがグローバル・サウスで優位を築く可能性は、現地語モデルの開発基盤として採用される動きに表れている。ウガンダの非営利組織Sunbird AIは、Qwen 3を基盤に31のウガンダ現地語へ対応する「Sunflower」を開発し、31言語中24言語で比較対象中最高の翻訳精度を記録した。2026年9月のSunflower v2は、67のアフリカ言語、音声、スマートフォンでのオフライン利用へ対象を広げた。中国製モデルが、主要AIの対応が薄い言語を取り込む土台となった例といえる。
アジアでも現地化が進む。タイのOpenThaiGPT 1.5は、Qwen 2.5を200万組以上のタイ語指示データで追加学習した。7B、14B、72B版が公開され、公開APIへ(外部の開発者がモデルを呼び出して利用できる接続窓口)の要求は累計240万件、派生モデルは260以上。中国企業が直接サービスを販売しなくても、そのモデルが各国独自のAIを支える基盤技術となり、中国系AIのエコシステムが現地主導の開発を通じて広がり始めている。
フィジカルAIも普及経路となる。アラブ首長国連邦(UAE)の首都アブダビでは、中国のWeRideがUber、現地交通事業者Tawasulと組み、レベル4の完全無人ロボタクシーを商用運行している。ドバイでもBaiduのApollo Goが完全無人の商用配車を開始した。中国製AIはモデルの提供にとどまらず、交通という実環境にも入り始めている。
最先端モデル、半導体、クラウドの総合力では米国優位が続く。しかし、普及を左右するのは最高性能だけではない。価格、現地語への適応、改変の自由度、限られた計算資源での運用、機器との組み合わせで中国製AIが選ばれれば、中国は普及・浸透の面で世界的な優位を築き得る。先進国市場を正面から奪うのではなく、まずグローバル・サウスで利用者と実装実績を広げる構図は、喩えるなら「農村から都市を包囲する」型の普及経路である。
日本企業に必要な中国AIとの距離
日本では、安全保障や情報管理への警戒から中国製AIを敬遠する傾向が強い。しかし、中国製モデル・機器、米国系クラウド、現地政府のデータ主権要求が併存する国が出てきている。そうした国々や中国のビジネスでは、日本企業が中国AIと接点を持たずに事業を行うことは難しくなる局面が増えるだろう。
同時に、中国のオープンウェイト、応用重視、フィジカルAIを観察することには、研究開発上の利益がある。低コスト化、モデルと機器の統合、現場データによる改善速度を知らず、日本独自の技術優位は設計できない。塩崎彰久衆院議員(現デジタル兼内閣府副大臣)が8月の深圳視察後に記したように、「見ないことは、安全保障ではない」。研究・評価、一般業務、基幹インフラを分け、用途ごとに利用、分離、排除を判断すべきだ。
中国製だから一律に排除するのでも、価格だけで採用するのでもない。中国製AIへの忌避感が残る一方、価格競争力とオープンウェイトの利便性を背景に、その訴求力はグローバル・サウスを越えてきている。米国企業では利用が進み、日本でも中小企業やAI開発者の間に広がり得る。防衛、重要インフラ、金融の中核業務、機微情報などでは政府の経済安全保障基準に照らして距離を置き、一般用途では利用の可能性を閉ざさない。企業は、複数モデルや国内モデルへの切り替え手段、データ可搬性、監査権、退出条項を確保する。政府は高リスク用途の基準、第三者評価、相互運用性ルールを整え、企業単体では負担が困難な移行を支援することが求められる。全面排除でも無警戒な受容でもなく、市場の実態を踏まえて中国AIとの距離を定める必要がある。
(写真:Tada Images / Shutterstock.com)
地経学ブリーフィング
国際政治と世界経済の新たな潮流の兆しをいち早く見つけ、その地政学的かつ地経学的重要性を考察し、日本の国益と戦略にとっての意味合いを精査することを目指し、地経学研究所の研究員を中心とする執筆陣が、週次で発信するブリーフィング・ノートです(編集長:鈴木一人 地経学研究所長、東京大学公共政策大学院教授)。
おことわり:地経学ブリーフィングに記された内容や意見は、著者の個人的見解であり、公益財団法人国際文化会館及び地経学研究所(IOG)等、著者の所属する組織の公式見解を必ずしも示すものではないことをご留意ください。
主任研究員
地経学研究所中国グループ主任研究員。北京大学公共政策学博士。専門は、中国と世界(開発金融、新興技術等の地経学分野)、教育・保健等、社会開発分野でのグローバル・ガバナンス。北九州市立大学国際関係学科(現代中国研究)卒業、東京大学公共政策大学院専門職修士課程修了。NGO・シェア=国際保健市民の会で、国内保健事業アシスタントを務める。2008年国際協力機構(JICA)に入構。JICAでは、中国事務所にて中国政府・シンクタンクとの日中協力事業の実施業務や、アフリカ部等にて経済社会インフラ投融資業務、ソブリン信用リスク審査や中国の対途上国協力の研究に従事。2018年より、北京大学教育経済学専攻に博士留学、2022年に博士号を取得。その後、中国ベースの国際開発コンサルタント企業Diinsider Co., Ltdシニア・リサーチャー兼アドバイザー、早稲田大学国際教育協力研究所招聘研究員を経て、2024年8月より現職。 【兼職】 早稲田大学国際教育協力研究所招聘研究員 (2023年~) 神奈川大学国際経営学科非常勤講師 (2025年~2026年)
プロフィールを見る